Factores que influyen en el desempeño de los fondos y tu Estado de Cuenta
Existen muchas coyunturas y distintos acontecimientos que marcan la economía mundial.
Descubre cómo se reflejan en los resultado de tu Estado de Cuenta según el tipo de fondo que elegiste.
Estoy en el:
Fondo 1
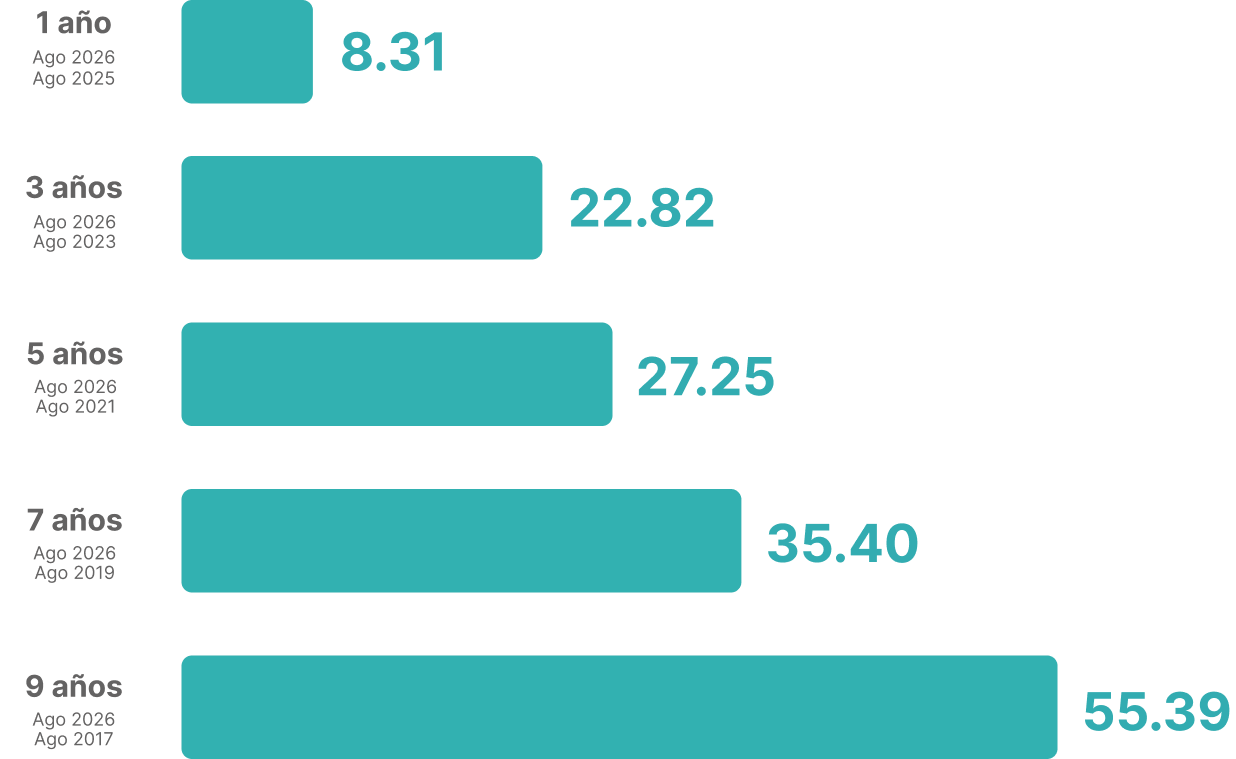
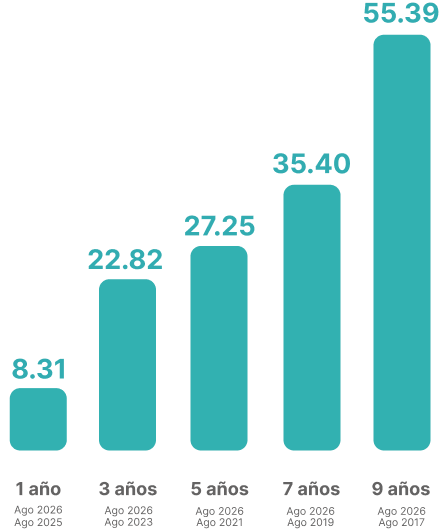
Durante agosto, el Fondo 1 registró una rentabilidad positiva, impulsada principalmente por el desempeño favorable de la renta variable internacional, destacando las inversiones en Estados Unidos y mercados emergentes. Asimismo, la renta variable local contribuyó de manera favorable, especialmente a través de empresas de sectores no financieros. Adicionalmente, la renta fija aportó positivamente al resultado del fondo mediante estrategias de crédito y deuda emergente.
En un contexto de fortalecimiento del dólar frente a diversas monedas de Latinoamérica, el desempeño de las demás clases de activo permitió mantener la rentabilidad positiva del fondo durante el mes.
Conoce cuál ha sido el desempeño histórico de la rentabilidad nominal acumulada*:
Fondo 2
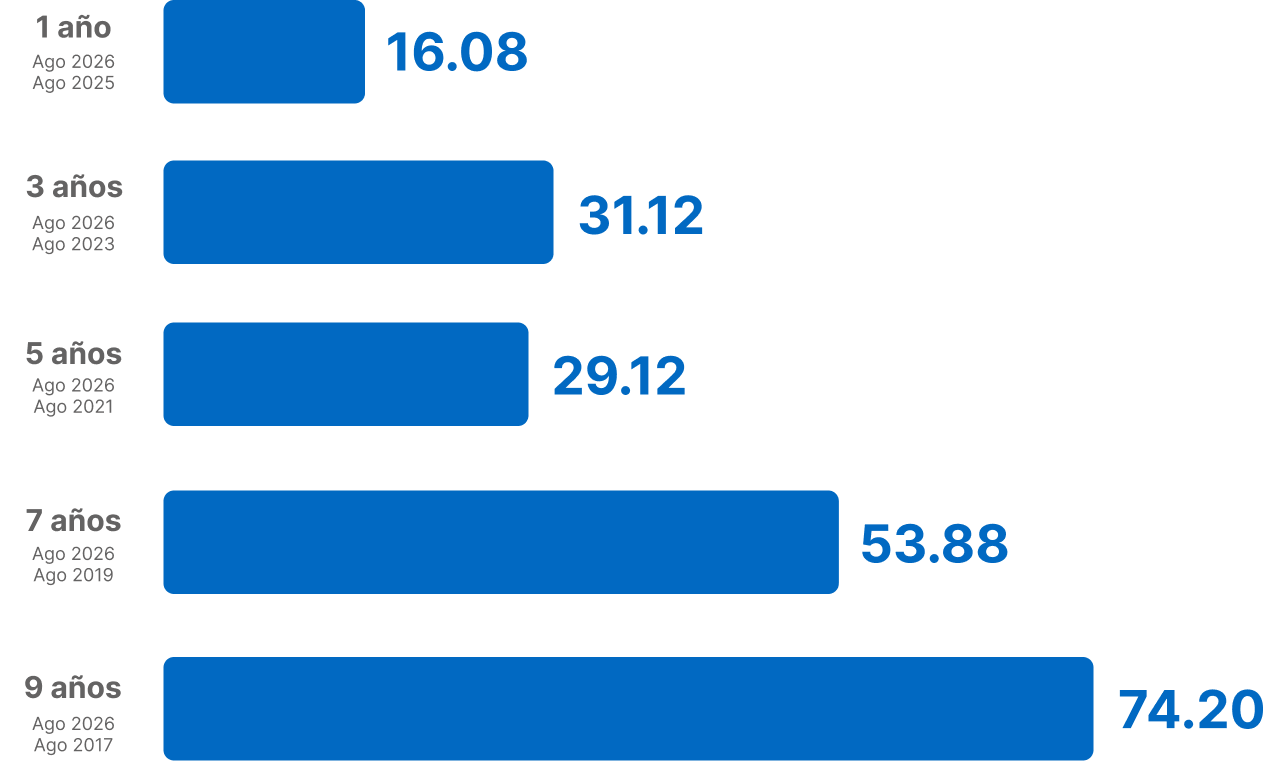
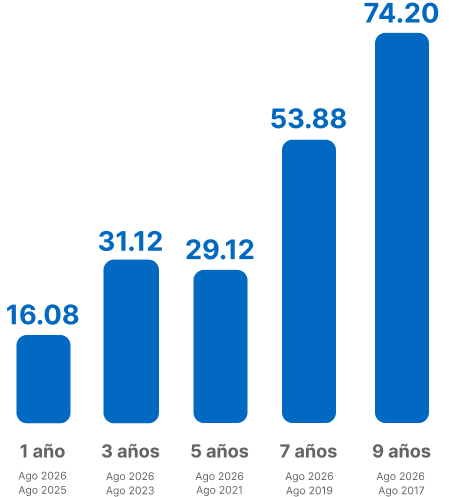
Durante agosto, el Fondo 2 presentó una rentabilidad positiva, explicada principalmente por el sólido desempeño de la renta variable global. Las inversiones en Estados Unidos y mercados emergentes destacaron por su aporte favorable, en un entorno de resultados corporativos positivos y condiciones económicas resilientes.
Por su parte, la renta variable local también contribuyó positivamente, especialmente a través de empresas de sectores no financieros y fondos de inversión. Asimismo, el efecto de monedas generó un aporte favorable a la rentabilidad del fondo. En conjunto, estos resultados permitieron compensar el menor aporte proveniente de las inversiones en activos alternativos.
Conoce cuál ha sido el desempeño histórico de la rentabilidad nominal acumulada*:
Fondo 3
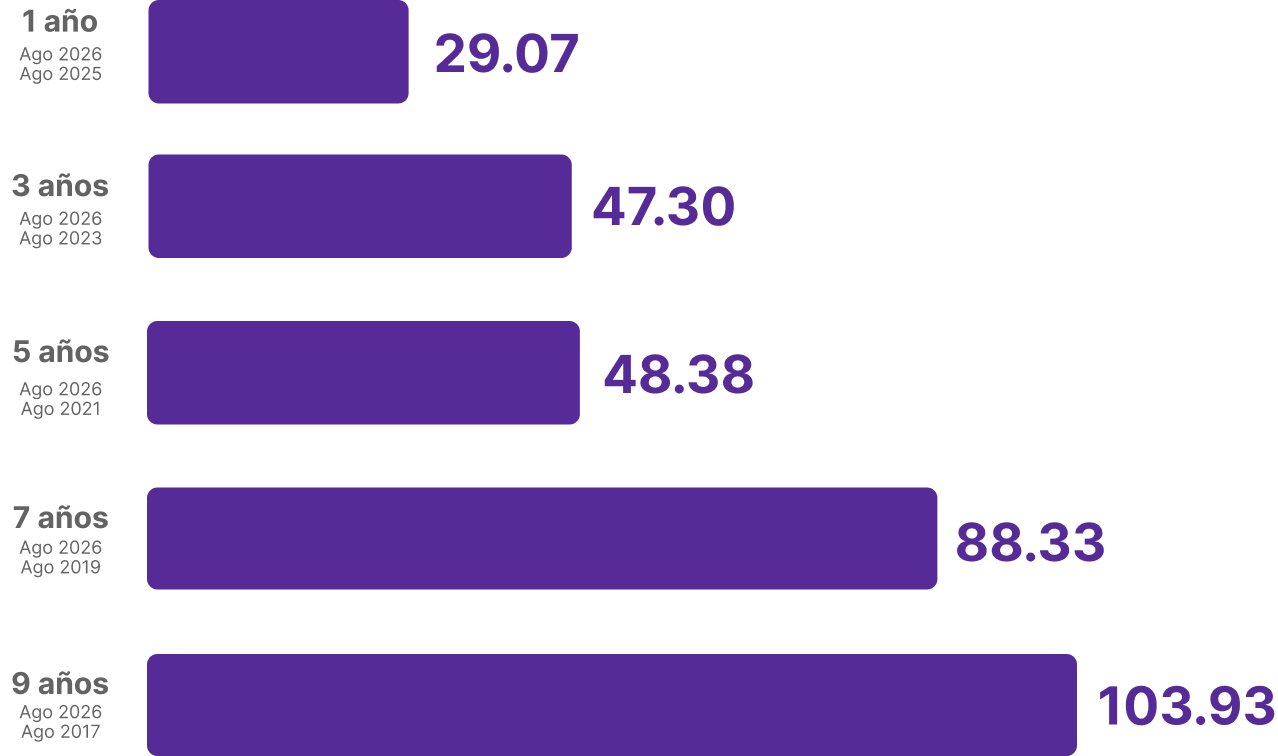
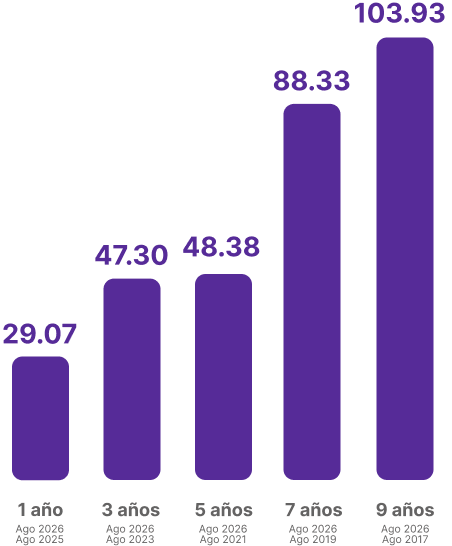
Durante agosto, el Fondo 3 mostró una rentabilidad positiva, impulsada principalmente por la renta variable internacional. Las inversiones en Estados Unidos y mercados emergentes fueron los principales contribuyentes al resultado del mes, favorecidas por la continuidad del apetito por activos de riesgo a nivel global. Adicionalmente, la renta variable local registró un desempeño favorable, destacando las inversiones en empresas de sectores no financieros y fondos de inversión. La renta fija también aportó positivamente a la rentabilidad del fondo, mientras que el efecto de monedas contribuyó favorablemente al resultado mensual.
Gracias al desempeño de estas inversiones, el fondo mantuvo una evolución positiva durante el mes, pese al menor aporte registrado por los activos alternativos.
Conoce cuál ha sido el desempeño histórico de la rentabilidad nominal acumulada*:
* Elaboración propia y para más información ingresa aquí. Fuente: SBS - Boletín Estadístico de AFP (Mensual) de agosto de 2026.
"La rentabilidad de los distintos tipos de Fondo de Pensiones es variable, su nivel en el futuro puede cambiar en relación con la rentabilidad pasada".
- La rentabilidad nominal y real se calcula comparando el Valor Cuota del último día hábil de un mes con el Valor Cuota del último día hábil del mismo mes correspondiente a años anteriores (Artículos 70°, 71° y 72° del Título VI del Compendio de Normas del SPP). Desde enero de 2024, el cálculo de la rentabilidad no incluye ajustes por excesos a los límites de inversión.
- La rentabilidad de los distintos tipos de Fondo de Pensiones es variable, su nivel en el futuro puede cambiar en relación con la rentabilidad pasada. La rentabilidad actual o histórica no es indicativo que en el futuro ésta se mantendrá.
- El mes de inicio de operaciones del Fondo Tipo 1 fue Julio de 2013 para Hábitat y Diciembre de 2005 para las demás AFP, el mes de inicio de operaciones del Fondo Tipo 2 fue: Habitat (Junio 2013), Prima (Setiembre 2005), Integra (Julio 1993) y Profuturo (Julio 1993) y el mes de inicio de operaciones del Fondo Tipo 3 fue: Setiembre de 2013 para Hábitat, Enero de 2006 para Prima y Diciembre de 2005 para las demás AFP.
Es importante que revises la información de tu Estado de Cuenta de manera mensual.
Sin embargo, recuerda que las inversiones se realizan de forma estratégica para brindarte una mejor pensión a futuro, por eso debes evaluar la rentabilidad a largo plazo.
Preguntas Frecuentes
¿Por qué mi fondo puede verse afectado por lo que pasa en el mundo?
Los mercados financieros reaccionan ante situaciones de incertidumbre global, como conflictos internacionales o tensiones geopolíticas. Estas reacciones suelen generar movimientos temporales, que no necesariamente reflejan el valor final de tu fondo.
¿Por qué el monto de mis ahorros en el fondo de la AFP varía todo el tiempo?
Porque tu dinero está invertido.
Cada mes, cuando haces un aporte a tu AFP, ese dinero se invierte en distintos instrumentos financieros. Al hacerlo, no se guarda como un monto fijo, sino que se convierte en cuotas del fondo. El valor de las cuotas sube o baja según cómo se comportan las inversiones del fondo en los mercados financieros. Por eso: algunos días el valor de tus ahorros puede subir y otros días puede bajar.
Esto es normal y forma parte del proceso de inversión. Lo importante a tener en cuenta es que tus cuotas no desaparecen: sigues teniendo la misma cantidad; las variaciones son temporales y se dan en el corto plazo y finalmente el objetivo del sistema es que, en el largo plazo, tus cuotas se revaloricen y que en consecuencia tus ahorros crezcan para tu jubilación.
¿Una caída del mercado significa que ya perdí mi dinero?
No. Las caídas del mercado son variaciones en el valor, no pérdidas definitivas.
La pérdida se consolida solo si se toma una decisión que ejecute esa variación, como un retiro sin considerar el contexto ni las alternativas disponibles.
Si estoy próximo a jubilarme y se ha dado una caída en el mercado, ¿Qué debería tener en cuenta ?
Es importante que evalúes tu horizonte de jubilación, el fondo en el que te encuentras, tus necesidades de ingreso y el momento del mercado.
Cada persona tiene una situación distinta por lo que no todas las decisiones deben tomarse de la misma manera.
Existen diversas modalidades de pensión y opciones de retiro, cada una con características distintas en términos de ingresos, flexibilidad y exposición al mercado. Conocerlas te permite evaluar estrategias y elegir la alternativa más conveniente para ti.
La jubilación es un proceso que se puede planificar. Informarte oportunamente te permite entender todas tus opciones, evitar decisiones apresuradas y elegir el momento más adecuado para cada alternativa.
No es necesario que busques tramitadores. Los asesores especializados de Profuturo AFP te ayudarán a analizar tu situación personal, te explicarán las modalidades disponibles y te acompañarán en la toma de decisiones.
¿Dónde puedo visualizar mis aportes y rentabilidad?
Recuerda que puedes revisar la información de tu fondo desde donde estés ingresando a tu cuenta o la app.
Si quieres descargar tu Estado de Cuenta puedes hacerlo en nuestra WEB, ingresando a "Mi Cuenta" con tu usuario y contraseña.
¿Debo cumplir algún requisito para cambiarme de fondo?
-
Para Aportes Obligatorios y Voluntarios Con Fin Previsional: Debes estar afiliado a Profuturo. En el caso de Aportes Obligatorios, los afiliados mayores a 60 años no pueden elegir el fondo 3.
-
Para Aportes Voluntarios Sin Fin Previsional: Debes tener una cuenta de este tipo habilitada en Profuturo
Si quieres conocer más sobre los aportes voluntarios, ingresa aquí.
¿Cada cuánto tiempo puedo cambiarme de fondo?
Puedes ingresar una nueva solicitud, después del 2do mes en el que suscribiste tu solicitud de Cambio de Fondo. Por ejemplo, si suscribiste en febrero, puedes ingresar una nueva solicitud el primer día de abril.